Capítulo 68
3 min
Retenciones que te practicaron tus clientes
ReportesImpuestosRetencionesSufridas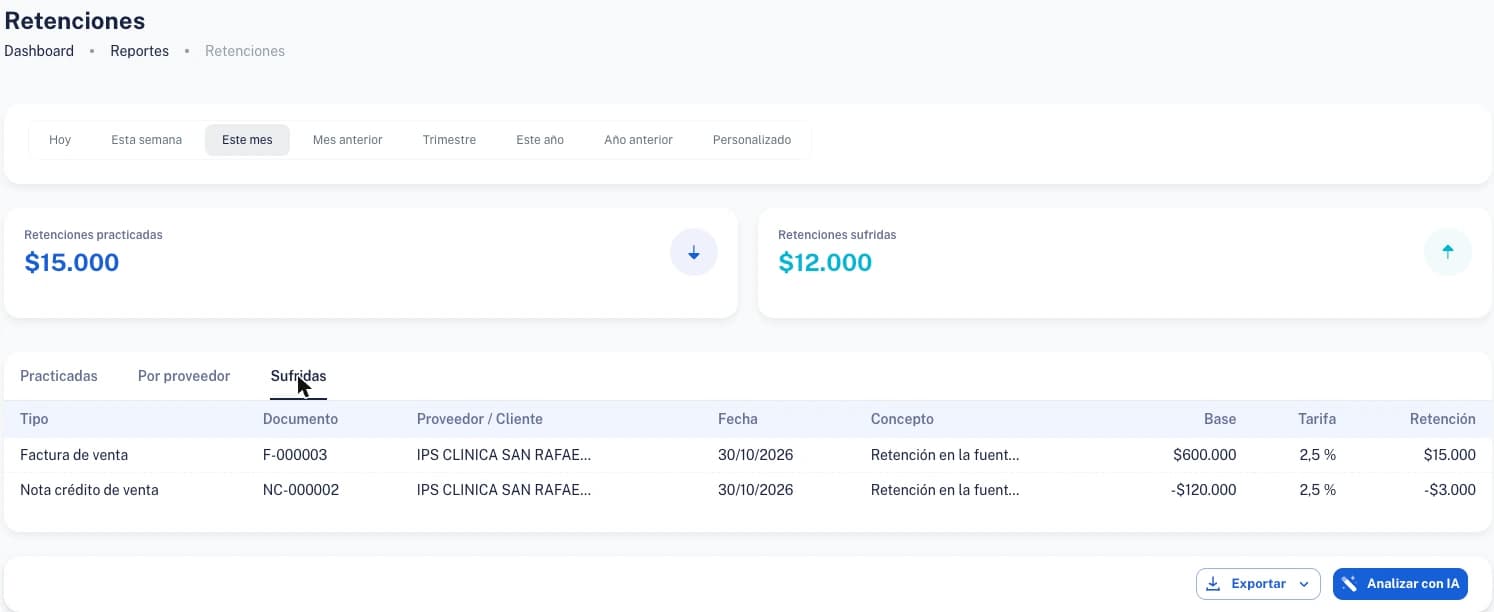
Cuando un cliente que es agente de retención te paga, no te gira el total: te descuenta una retención en la fuente y se la consigna a la DIAN a tu nombre. Esa plata no se pierde: es un anticipo de tus impuestos. El reporte de retenciones sufridas reúne todas las que te practicaron, documento por documento, para que sepas cuánto tienes a favor y de dónde salió cada peso.
Abre el reporte de retenciones
Ve a ReportesImpuestosRetenciones y elige el período arriba: hoy, esta semana, este mes, mes anterior, trimestre, este año, año anterior o personalizado. Las dos tarjetas muestran el total de Retenciones practicadas (las que tú les hiciste a tus proveedores) y el de Retenciones sufridas (las que te hicieron tus clientes).
Entra a la pestaña Sufridas
Pulsa Sufridas. Ves una fila por documento —factura de venta o nota crédito de venta— con el tipo, el número, el cliente, la fecha, el concepto, la base, la tarifa y la retención.
Una fila por documento, con su base: la nota crédito resta. Lee las notas crédito en negativo
Si le hiciste una nota crédito a una factura que tenía retención, la nota aparece en negativo, porque baja la base y la retención. En el ejemplo, la F-000003 tuvo una base de $600.000 y una retención de 2,5 %, $15.000. La NC-000002 devolvió $120.000 de esa base y resta $3.000. El total de retenciones sufridas es $12.000.
Exporta o pide un análisis
Abajo están Exportar, para sacar el detalle y pasárselo a tu contador, y Analizar con IA.
De dónde sale cada fila
La retención nace en la factura de venta: si el cliente te practica retención, la factura la muestra como − Retención (practicada por el cliente) y el neto a pagar baja en ese valor. Cómo se calcula, y qué pasa cuando la base no alcanza el mínimo, está en Crear una factura de venta.
Preguntas frecuentes
¿Por qué mi cliente me retuvo?
Porque es agente de retención: la ley le pide descontar un porcentaje de lo que te paga, como anticipo de tus impuestos, y consignarlo a la DIAN a tu nombre. Por eso te gira menos que el total de la factura. Pídele el certificado de esa retención: es el soporte de lo que te descontó.
¿Qué hago con las retenciones sufridas al declarar?
En general, se descuentan del impuesto a cargo en tu declaración, porque ya son un pago anticipado. Cómo y en qué declaración aplican depende de tu caso: confírmalo con tu contador, que revisa este reporte junto con los certificados de tus clientes.
¿Por qué una retención aparece en negativo?
Porque viene de una nota crédito de venta: al devolverle parte de la venta al cliente, la base baja y la retención que te practicó también.
¿Cómo compruebo que el total está bien?
Abre el balance de prueba con el mismo período y busca la cuenta de anticipo de retención (135515): lo que se movió en el período (débitos menos créditos) debe ser igual al total del reporte.
En qué influye
El total del reporte cuadra con la cuenta de anticipo de retención (135515, «Retención en la fuente» en el grupo 1355): cada factura con retención la sube y cada nota crédito la baja. Es también la base para cruzar los certificados que te entregan tus clientes y para la información exógena. Antes de declarar o de presentar la exógena, tu contador revisa estas cifras.
¿Te resultó útil este artículo?