Capítulo 44
3 min
El balance de prueba
ContabilidadBalance de prueba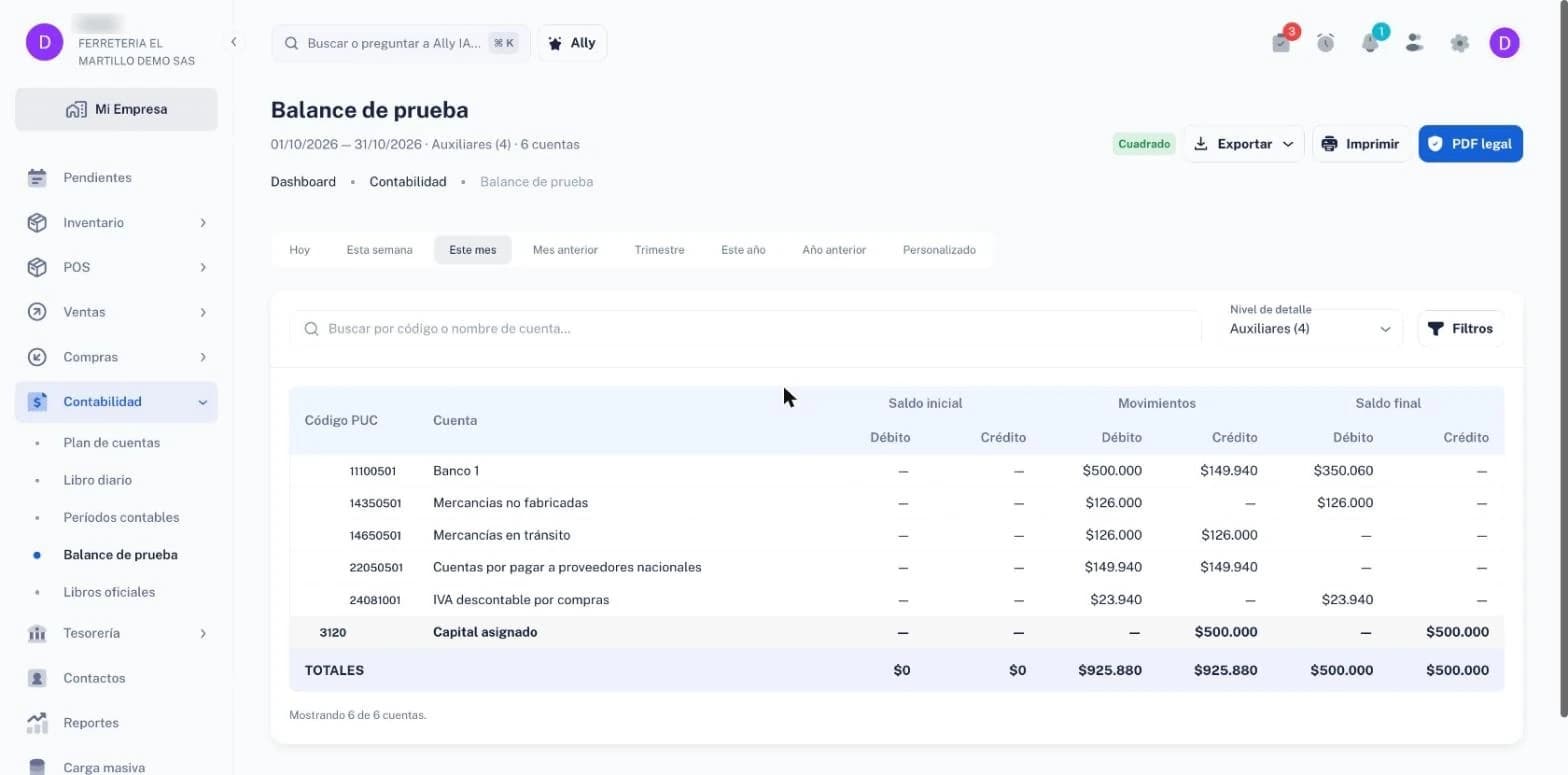
El balance de prueba es tu herramienta de control diaria. Muestra, por cuenta, el saldo inicial, los movimientos del período y el saldo final, con los totales de débito y crédito al pie.
Elige el período y el nivel de detalle
Arriba eliges el período (Hoy, Esta semana, Este mes, Mes anterior, Trimestre, Este año, Año anterior o Personalizado). En Nivel de detalle eliges cuánto abrir el PUC: Grupos, Cuentas, Subcuentas o Auxiliares. «Auxiliares (4)» muestra las cuentas imputables una por una; Grupos te da la foto grande.
Abre el libro mayor de una cuenta
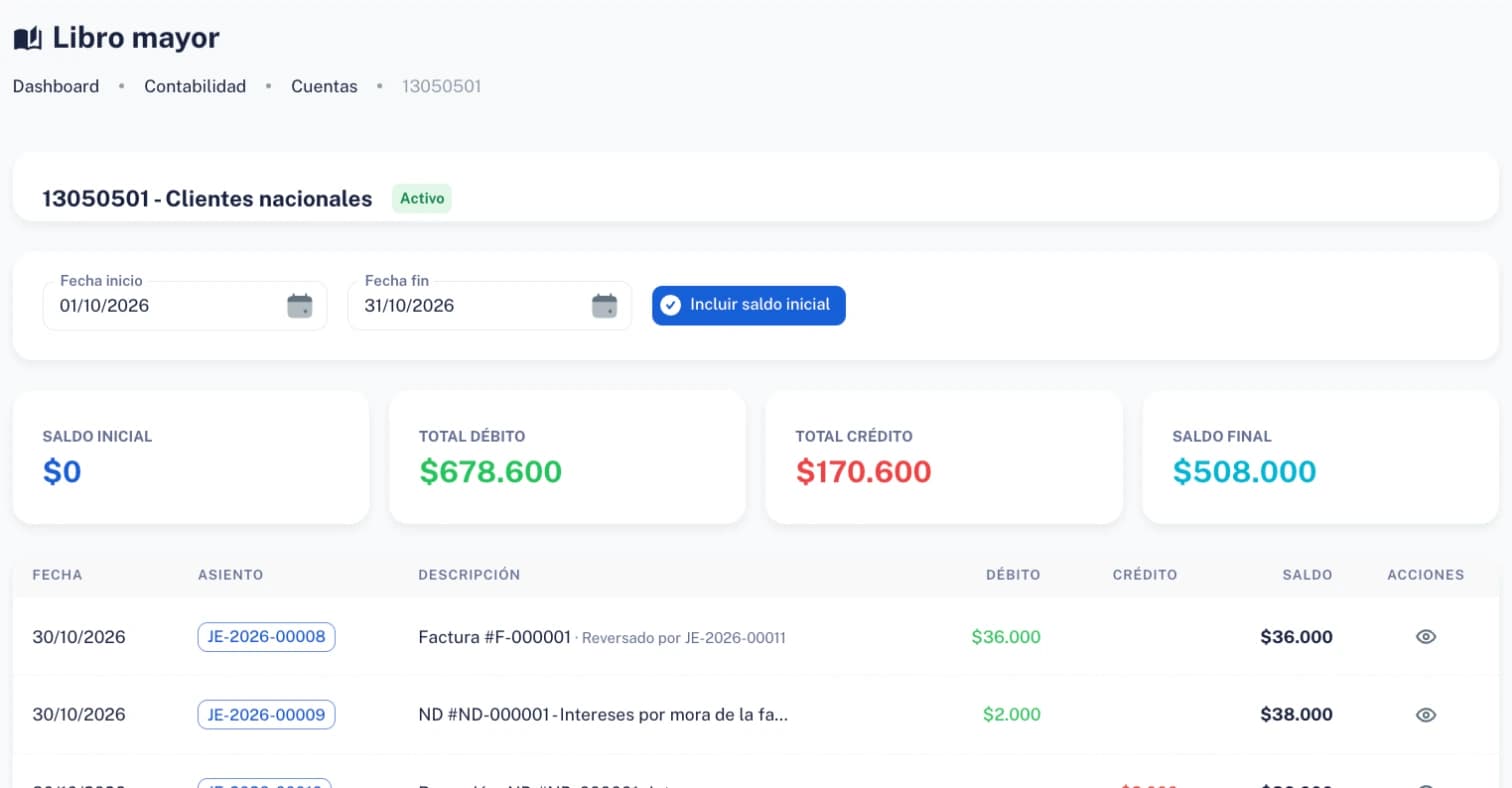
En el nivel Auxiliares, el nombre de cada cuenta es un enlace: abre el libro mayor de esa cuenta con el mismo período, con cada asiento que la movió. Sus débitos, créditos y saldo coinciden con los del balance, también cuando en el período hubo anulaciones.
Verifica el cuadre
Junto al título aparece la etiqueta «Cuadrado» cuando el total de débitos es igual al de créditos. Si no aparece, hay un asiento descuadrado: es la primera alarma a revisar.
Cruza contra los reportes
El saldo de
1305debe ser igual al total de Cuentas por Cobrar; el de2205, al de Cuentas por Pagar; el de1105y1110, a los saldos de Tesorería; el de14350501 Mercancías, al inventario valorado de Productos.Revisa la mercancía en tránsito
Si compras con recepción de mercancía,
14650501 Mercancías en tránsitosolo debe conservar el valor de lo que falta por llegar. Cuando todo se recibió, queda en cero.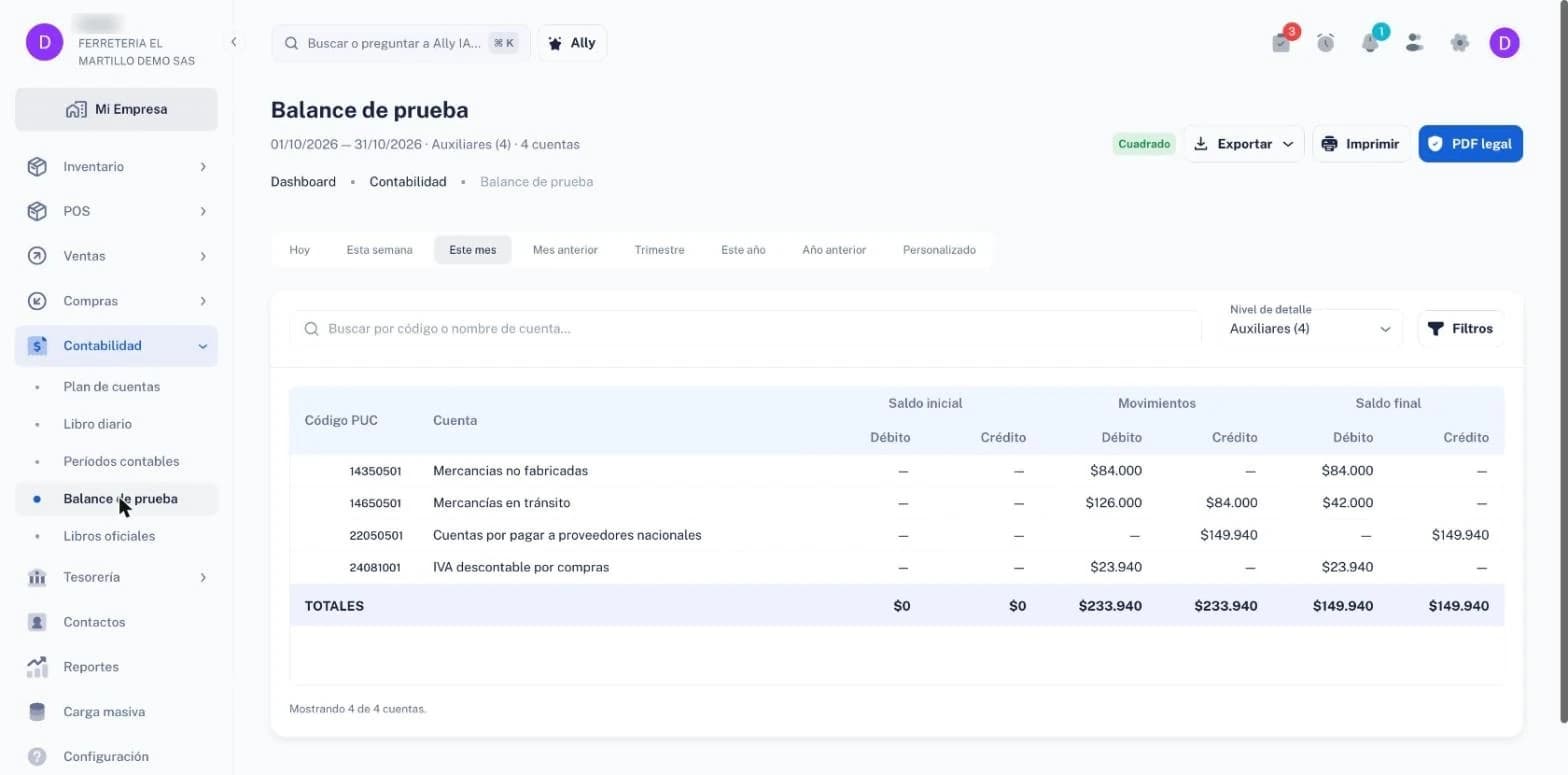
Recibidas 4 de 6 unidades: $84.000 en inventario y $42.000 todavía en tránsito.
Casos reales
Empresa nueva: primera compra y primera venta, ¿cuadra?
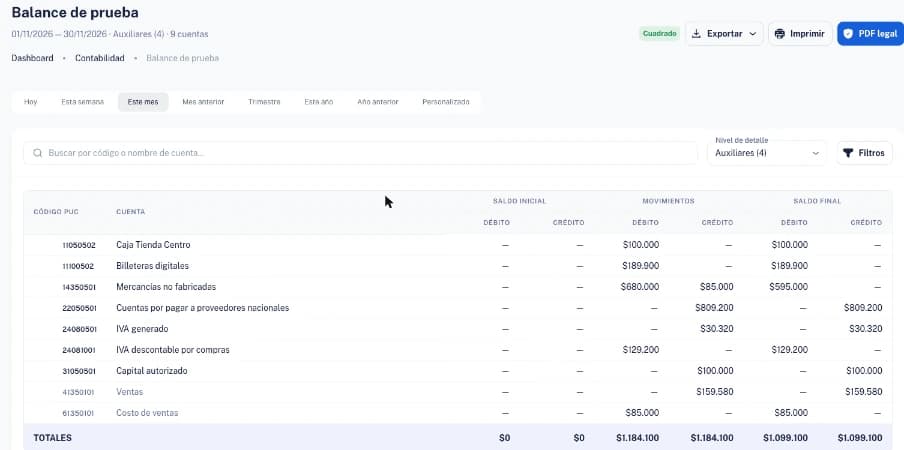
Balance de prueba de noviembre, Auxiliares (4)Una tienda de calzado recién creada abre la caja con $100.000 que aportan los socios, compra 8 pares de tenis a $85.000 + IVA a crédito ($809.200) y vende un par a $189.900 por Nequi.
- Caja Tienda Centro $100.000 contra Capital autorizado $100.000.
- Mercancías no fabricadas: entran $680.000 y sale el costo del par vendido, $85.000. Quedan $595.000, los 7 pares.
- Proveedores $809.200 e IVA descontable $129.200.
- Billeteras digitales $189.900, que se reparten en ventas $159.580 e IVA generado $30.320. El costo de ventas es $85.000.
- La etiqueta dice «Cuadrado»: débitos y créditos suman lo mismo.
Compré 6 y llegaron 4: ¿cuadra el balance?
Factura FC-000001 y recepciones REC-000001 y REC-000002La factura fue por 6 cementos a $21.000 más IVA del 19 %: $149.940.
- Con la primera recepción (4 unidades),
14350501muestra $84.000 y14650501conserva $42.000, el valor de las 2 que faltan. - La cuenta por pagar al proveedor es $149.940 y el IVA descontable, $23.940: se calculan sobre lo facturado, no sobre lo recibido.
- Cuando llegan las otras 2 (REC-000002), el tránsito queda en $0 y
14350501sube a $126.000. - En los dos momentos, el total de débitos es igual al de créditos.
Una rutina de cinco minutos
Después de cada documento relevante y al cierre de cada mes: abre el balance de prueba, confirma la etiqueta «Cuadrado» y cruza esas cuentas contra sus reportes. Si coinciden, tu contabilidad está sana.
Preguntas frecuentes
¿Dónde veo qué asientos forman el saldo de una cuenta?
En el libro mayor. Pon el balance en Auxiliares y pulsa el nombre de la cuenta: se abre su mayor con el mismo período, y sus cifras coinciden con las del balance.
¿Qué hago si el balance no cuadra?
Ve al libro diario y filtra por el período. Despliega los asientos: en el descuadrado, las sumas de débito y crédito no son iguales.
¿Cada cuánto reviso el balance de prueba?
Después de cada documento relevante (una compra grande, una toma de inventario, un cierre de caja) y siempre antes de cerrar el mes y declarar.
¿Por qué el saldo de inventario no coincide con la valorización?
Revisa primero la mercancía en tránsito: lo facturado y no recibido está en 14650501, no en 14350501. Si aun así no coincide, suele haber un movimiento de inventario sin contabilizar, y eso es un defecto que hay que reportar.
En qué influye
El balance de prueba no genera nada: lee. Pero es el sitio donde se detecta, en cinco minutos, cualquier cosa que se haya roto en el mes, antes de que llegue al Estado de resultados o a una declaración. Si dos pantallas dan cifras distintas para la misma cuenta, no es una diferencia de criterio: es un defecto.
¿Te resultó útil este artículo?