Capítulo 50
1 min
Cómo cruzar los reportes entre sí
Reportes · ContabilidadBalance de prueba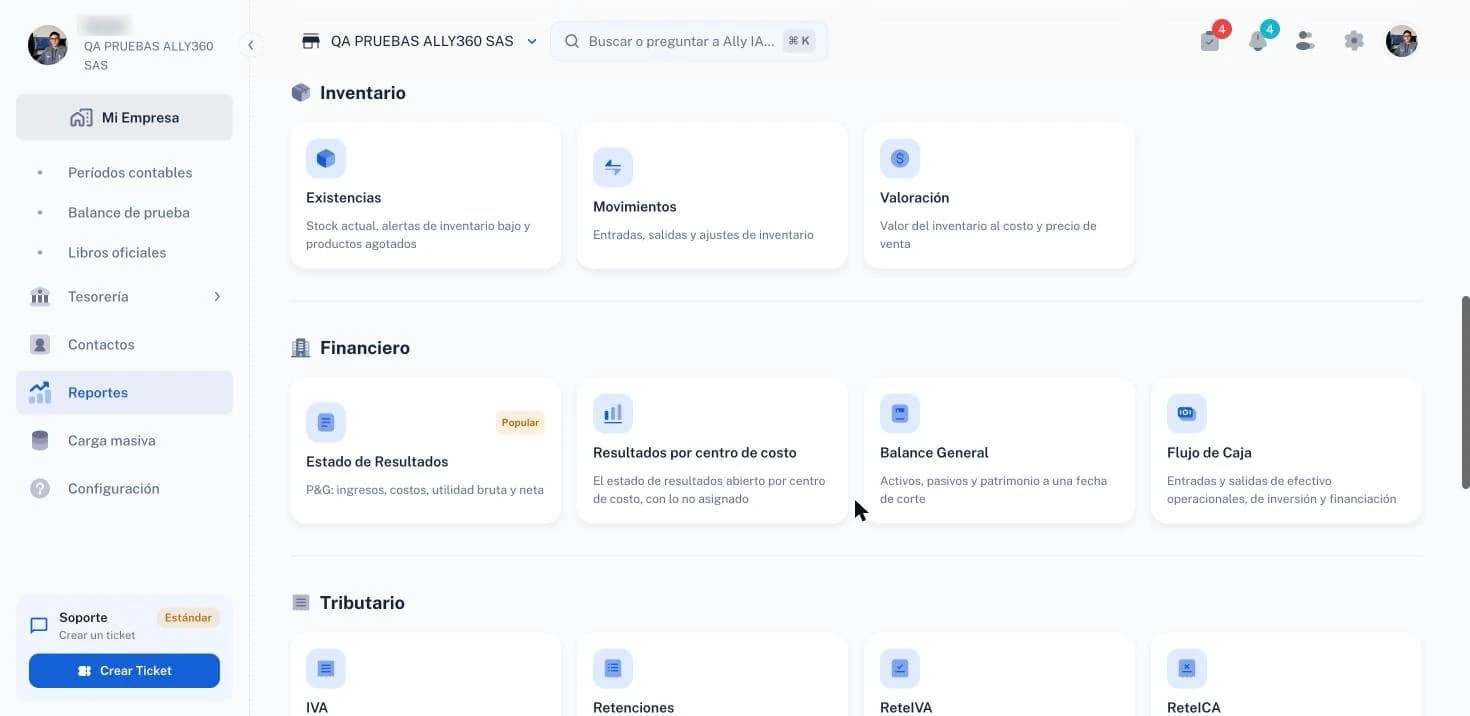
Un reporte solo vale si coincide con los demás. Estas son las verificaciones que debes hacer al cierre de cada mes.
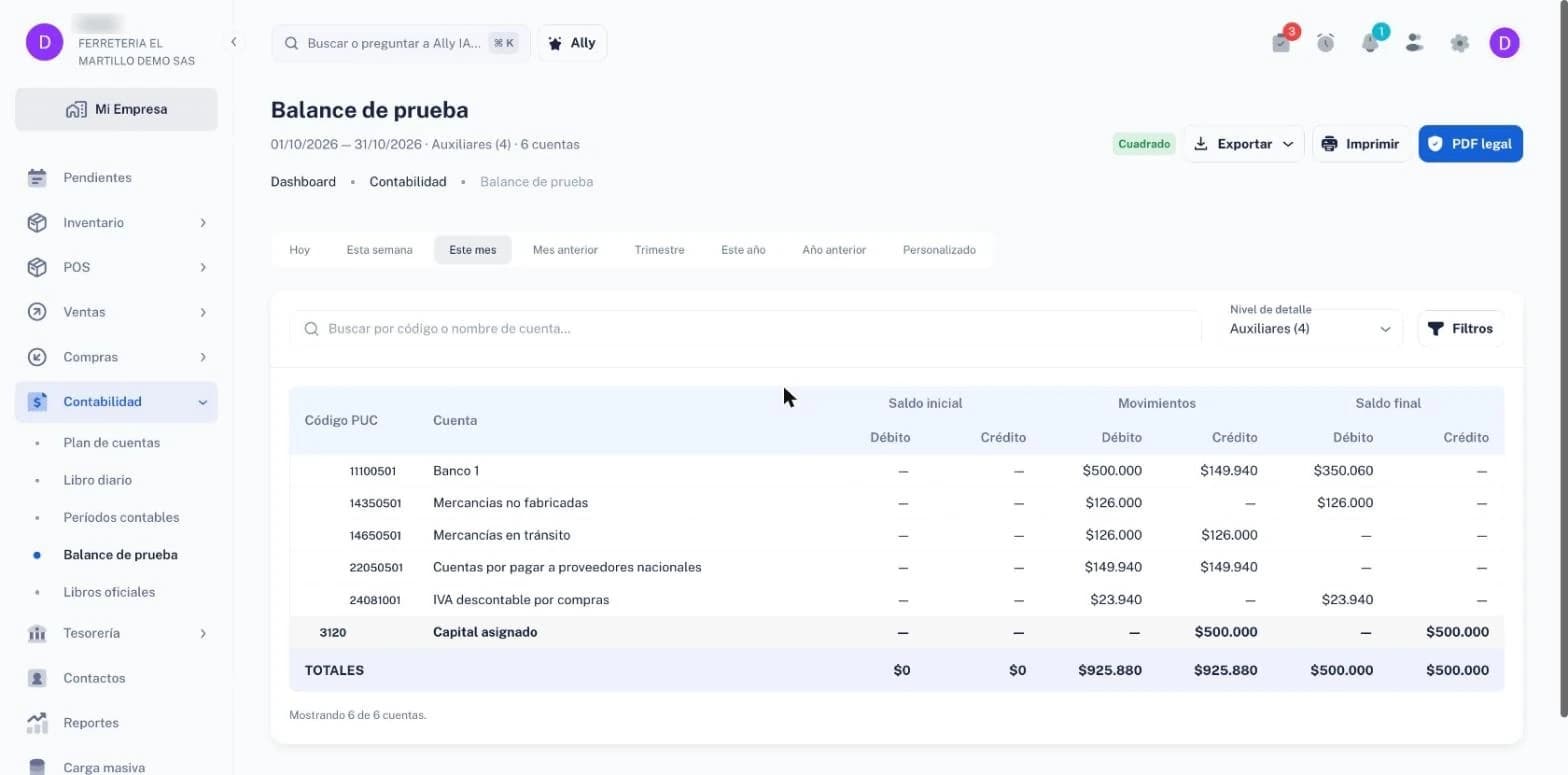
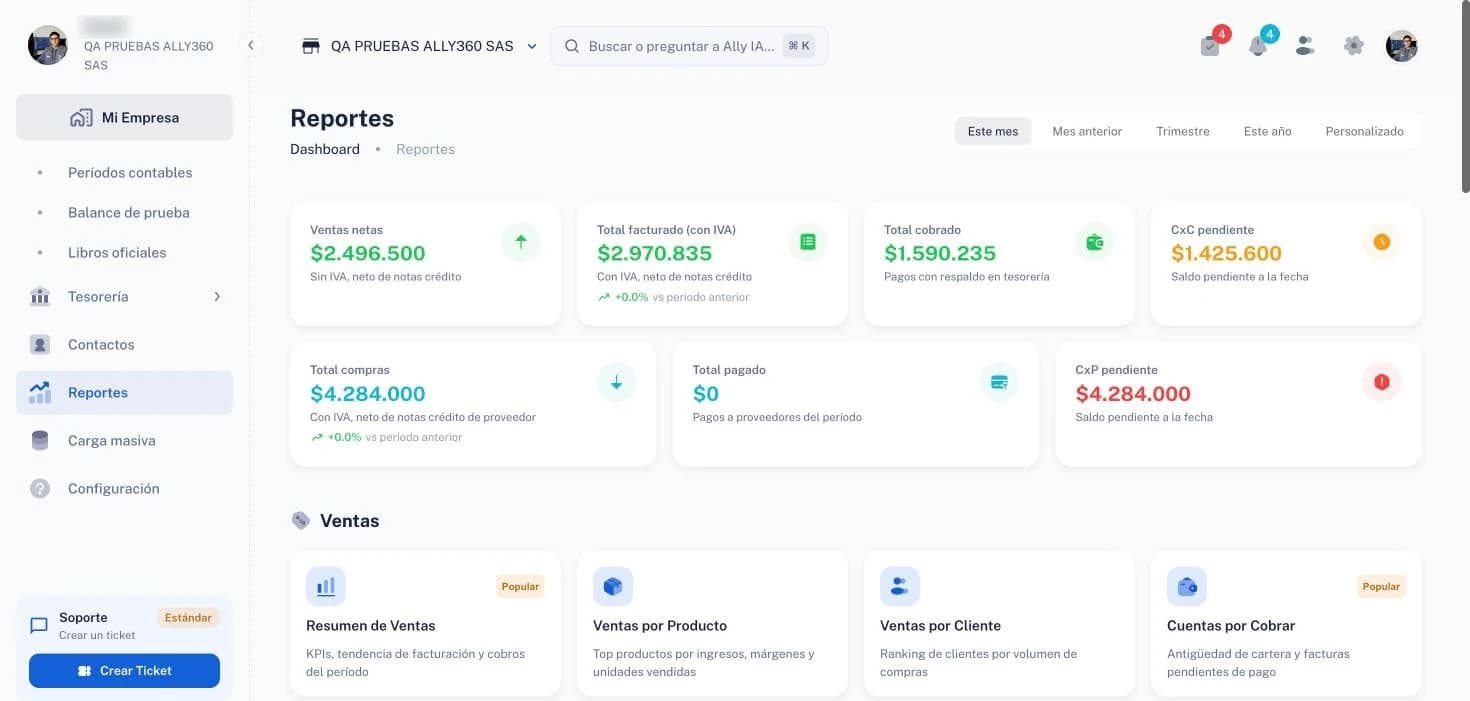
| # | Compara esto… | …contra esto |
|---|---|---|
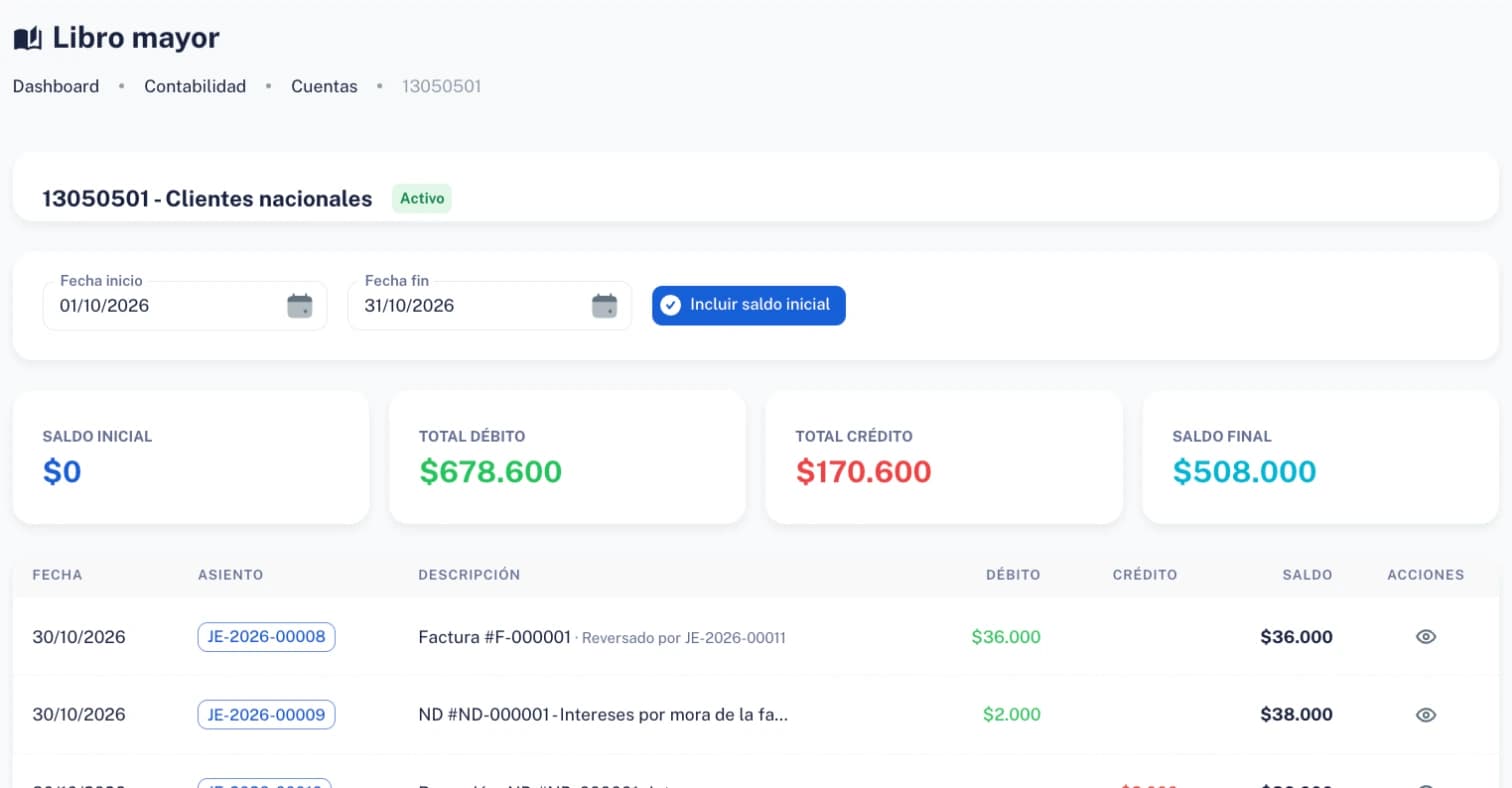
| 1 | Total de Cuentas por Cobrar | Saldo de 1305 en el balance de prueba |
| 2 | Total de Cuentas por Pagar | Saldo de 2205 (recuerda restar las retenciones) |
| 3 | Valorización de inventario al costo | Saldo de 1435 |
| 4 | Saldos de cuentas de tesorería | Saldos de 1105 y 1110 |
| 5 | IVA generado y descontable del reporte de IVA | Saldos de 24080501 y 24081001 |
Y una sexta, la más importante
El efectivo real que hay en las cajas y en los extractos bancarios debe ser igual al saldo de las cuentas de tesorería. Un reporte puede cuadrar contra otro reporte y ambos estar mal; el dinero físico no miente.
Guarda la evidencia
Exporta los cinco reportes cada mes y archívalos con el balance de prueba del período. Cuando alguien pregunte por una cifra de hace ocho meses, la vas a tener.
Preguntas frecuentes
¿Por qué un reporte y una pantalla no coinciden?
Los reportes leen los mismos datos que cada módulo, no una copia. Si difieren, revisa que el rango de fechas y la sede sean los mismos en los dos sitios.
¿En qué orden hago las verificaciones?
Empieza por el cuadre del balance de prueba. Si no está cuadrado, los demás cruces no significan nada. Haz los cruces contra el balance de prueba o contra el libro mayor de cada cuenta, que coincide con el balance también cuando hubo anulaciones en el período.
En qué influye
Estas seis verificaciones son el cierre de mes. Hacerlas a tiempo convierte un error de un día en una corrección de cinco minutos; descubrirlo en la declaración lo convierte en otra cosa.
¿Te resultó útil este artículo?